
Lična zarada od 2027: rokovi, novina za bivše paušalce i kada se isplati
U decembru se u razgovorima sa klijentima uvek vrati isto pitanje: „Da li da od januara pređem na ličnu zaradu?” Ove godine to pitanje ima i nastavak, jer od 1. januara 2027. važi novo pravilo za preduzetnike koji izgube pravo na paušal.
Kratak odgovor: ako vodite poslovne knjige, rok za opredeljenje za 2027. je 15. decembar 2026. Ako ste paušalac i tokom 2027. pređete limit, više ne čekate decembar — imate 15 dana od prestanka prava na paušal.
Izmene su deo paketa poreskih zakona koji je Narodna skupština usvojila 31. avgusta 2026, objavljenog u „Službenom glasniku RS” br. 80/2026. U ovom tekstu objašnjavamo šta je lična zarada, ko i do kada može da je izabere, šta se tačno promenilo i kako da procenite da li vam se isplati.
Šta je lična zarada i zašto je važna
Lična zarada je mesečni iznos koji preduzetnik isplaćuje sam sebi, slično zaradi zaposlenog. Na nju se svakog meseca obračunavaju porez i doprinosi i podnosi se prijava PPP-PD.
Razliku najbolje pokazuje poređenje sa preduzetnikom koji vodi knjige bez lične zarade:
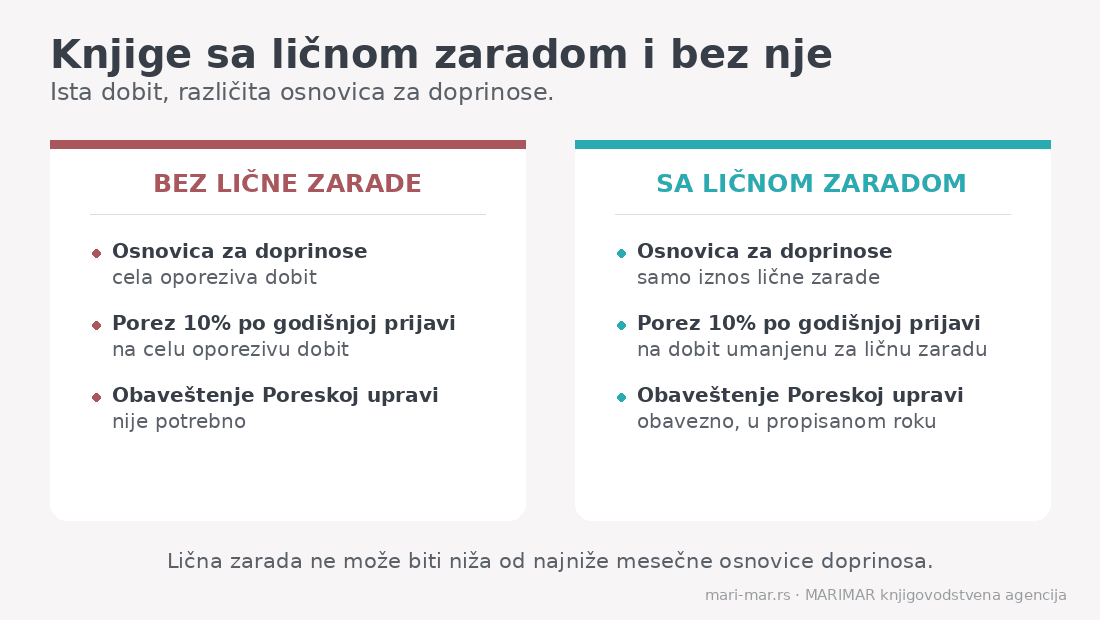
| Bez lične zarade | Sa ličnom zaradom | |
|---|---|---|
| Osnovica za doprinose | cela oporeziva dobit | samo iznos lične zarade |
| Porez 10% po godišnjoj prijavi | na celu oporezivu dobit | na dobit umanjenu za ličnu zaradu |
| Obaveštenje Poreskoj upravi (OLZ) | nije potrebno | obavezno, u propisanom roku |
Kod veće dobiti razlika u doprinosima je velika. Kako to izgleda u novcu, pisali smo u tekstu Najskuplji porez za bivše paušalce: kad doprinosi pojedu dobit.
Jedno ograničenje vredi znati odmah: lična zarada ne može biti niža od najniže mesečne osnovice doprinosa koja važi u tom periodu.
Ko može da izabere ličnu zaradu i do kada
Od 1. januara 2027. pravo na ličnu zaradu imaju tri grupe preduzetnika. Rok nije isti za sve.
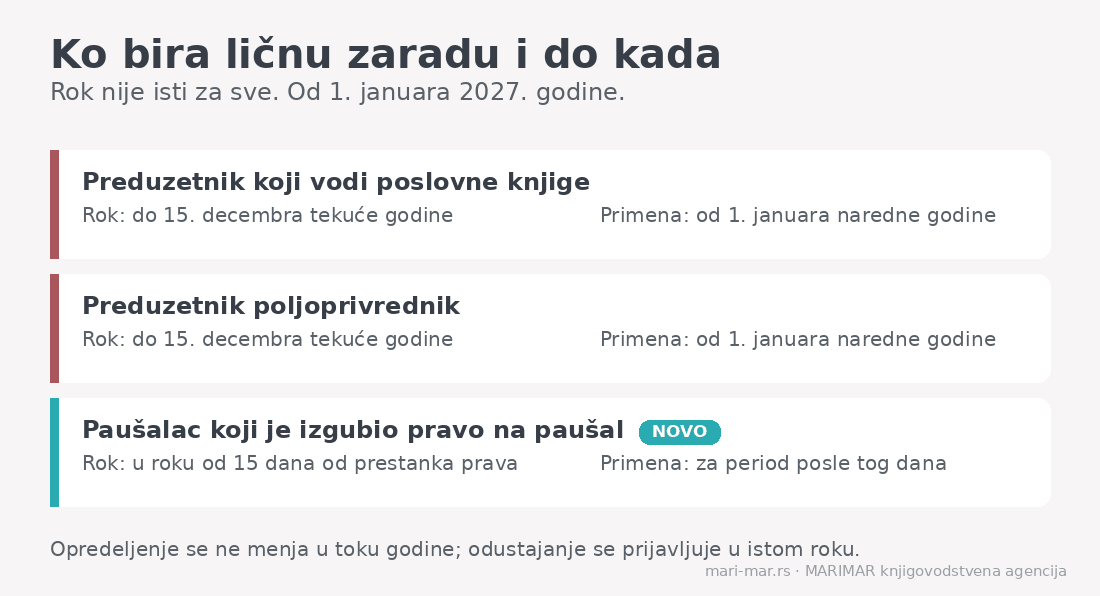
| Ko | Rok za obaveštenje (OLZ) | Od kada se primenjuje |
|---|---|---|
| Preduzetnik koji vodi poslovne knjige | do 15. decembra tekuće godine | od 1. januara naredne godine |
| Preduzetnik poljoprivrednik | do 15. decembra tekuće godine | od 1. januara naredne godine |
| Paušalac koji je izgubio pravo na paušal i mora da vodi knjige (novo) | u roku od 15 dana od prestanka prava na paušal | za period posle tog dana |
Opredeljenje se ne menja u toku godine. Ko želi da odustane od lične zarade, o tome obaveštava Poresku upravu u istom roku — do 15. decembra, za narednu godinu.
Šta se promenilo za bivše paušalce
Do sada je ovo bio najskuplji trenutak u životu jedne radnje. Paušalac koji pređe 6.000.000 dinara gubio je pravo na paušal, a Poreska uprava mu je rešenjem nalagala vođenje knjiga od polovine tekuće ili od početka naredne godine. Obaveštenje o ličnoj zaradi nije mogao da podnese, jer na dan 15. decembra još nije bio obveznik stvarne dobiti.
Rezultat je bio najmanje šest meseci, a često i cela godina, sa doprinosima na celu dobit — bez ikakve krivice preduzetnika.
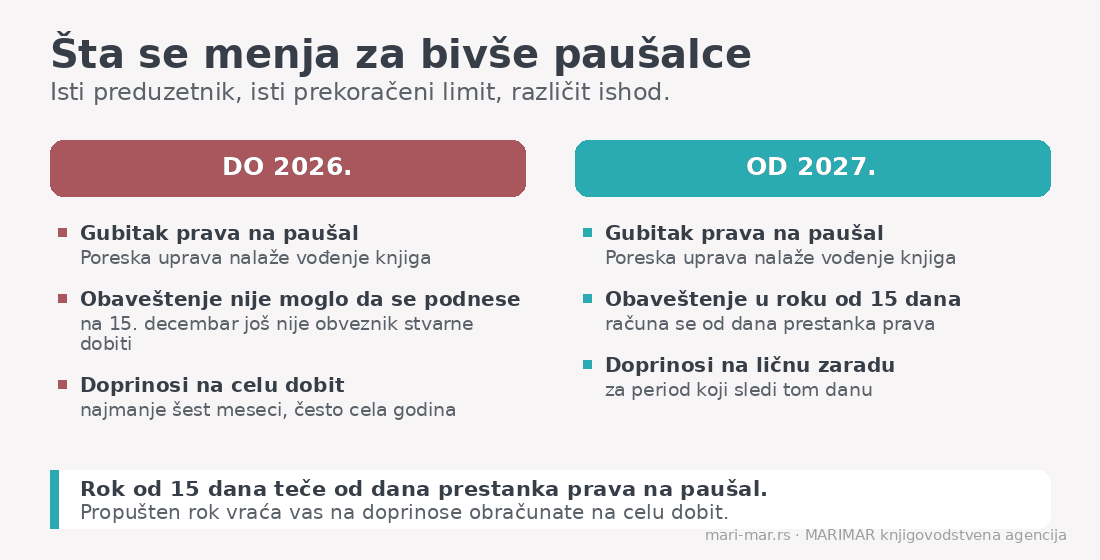
Od 1. januara 2027. to se menja. Paušalac koji zbog prestanka prava na paušal mora da vodi knjige može da se opredeli za ličnu zaradu u roku od 15 dana od prestanka tog prava, i to za period koji sledi. Ne čeka se više 15. decembar.
Limit pri tom nije promenjen: i u 2027. važi 6.000.000 dinara za paušalni status i 8.000.000 dinara za ulazak u sistem PDV-a. Više o tome u tekstu Limit za paušalce i prag za PDV: šta je najavljeno, a šta zaista važi.
Kada se lična zarada isplati, a kada ne
Lična zarada se po pravilu isplati preduzetnicima sa većom i stabilnom dobiti. Što je dobit veća, veća je i razlika između doprinosa na celu dobit i doprinosa samo na ličnu zaradu.
Manje je isplativa kada je dobit niska ili neredovna. Lična zarada je mesečna obaveza: porez i doprinosi se plaćaju i u mesecu kada posao stoji.
Iznos lične zarade je takođe odluka, ne formalnost. Previsoka lična zarada podiže doprinose bez potrebe, a preniska ne može — donja granica je najniža osnovica doprinosa.
Primer: koliko to iznosi na dobiti od 3.000.000 dinara
Najlakše se vidi na brojevima. Pretpostavimo preduzetnika koji vodi knjige, sa godišnjom oporezivom dobiti od 3.000.000 dinara pre lične zarade, koji se opredeli za ličnu zaradu od 100.000 dinara bruto mesečno.
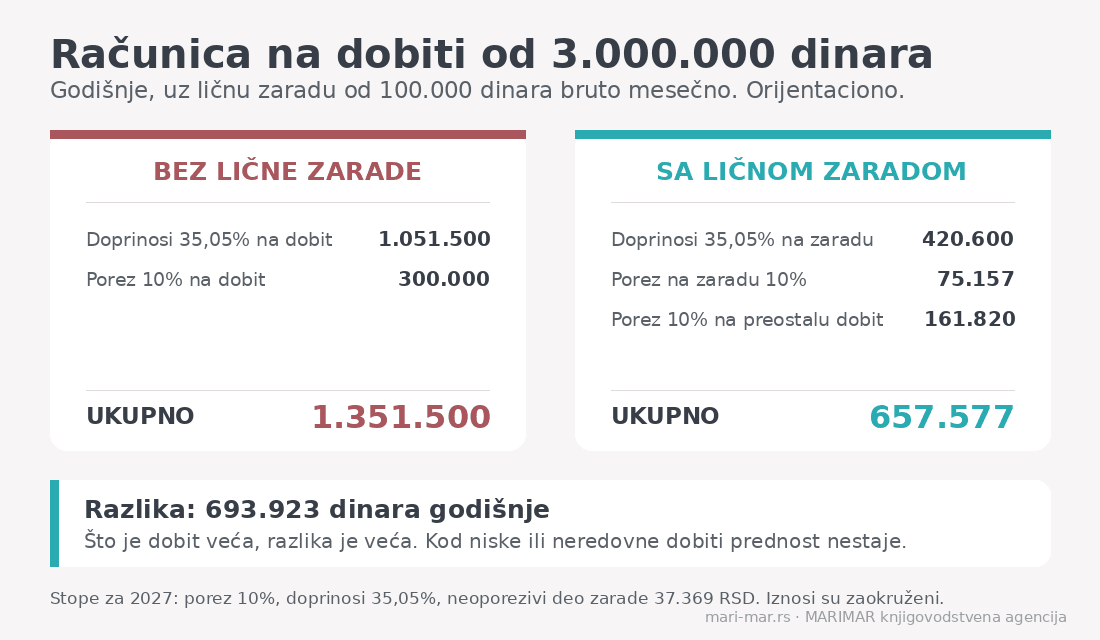
Bez lične zarade osnovica je cela dobit, pa se na istih 3.000.000 dinara obračunavaju i doprinosi i porez:
- doprinosi 35,05% → 1.051.500 dinara
- porez 10% → 300.000 dinara
- ukupno 1.351.500 dinara
Sa ličnom zaradom doprinosi se obračunavaju samo na zaradu, a bruto zarada sa pripadajućim doprinosima priznaje se kao rashod u poreskom bilansu, pa se porez od 10% plaća na preostalu dobit:
- doprinosi 35,05% na 1.200.000 dinara zarade → 420.600 dinara
- porez na zaradu 10% na iznos iznad neoporezivih 37.369 dinara mesečno → 75.157 dinara
- porez 10% na preostalu dobit od 1.618.200 dinara → 161.820 dinara
- ukupno 657.577 dinara
Razlika je 693.923 dinara godišnje, u korist lične zarade. Što je dobit veća, razlika raste; ako dobit padne na nivo same lične zarade, prednosti nema.
Računica je orijentaciona i zaokružena: polazi od stopa za 2027. godinu i od toga da je lična zarada isplaćivana svakog meseca. Vaš slučaj može da izgleda drugačije, zbog iznosa zarade, kretanja dobiti kroz godinu ili drugih prihoda.
Pet stvari koje vredi uraditi sada
- Uradite računicu pre 15. decembra. Uporedite knjige sa ličnom zaradom i bez nje, na osnovu očekivane dobiti za 2027.
- Odredite iznos lične zarade. Ne niži od najniže osnovice doprinosa, a ne viši nego što vam je stvarno potrebno.
- Ako ste paušalac, pratite promet mesečno. Jedan zbir za kalendarsku godinu (6 miliona), drugi klizni za poslednjih 12 meseci (8 miliona).
- Zabeležite datum prestanka prava na paušal. Od njega teče rok od 15 dana. Propušten rok vraća vas na doprinose na celu dobit.
- Planirajte novčani tok. Lična zarada se isplaćuje i prijavljuje svakog meseca, pa sredstva moraju da postoje i u slabijim mesecima.
Ako ste tek prešli sa paušala, korisno je pročitati i četiri najveće greške koje prave paušalci i kako je „zatvorena” radnja napravila dug od 2,5 miliona dinara.
Zaključak
Za preduzetnike koji vode knjige, 15. decembar 2026. je poslednji dan da izaberu ličnu zaradu za 2027. Za paušalce je novo pravilo dobra vest — najskuplji period posle gubitka paušala više ne mora da traje mesecima, ali samo ako se rok od 15 dana ispoštuje.
Ako niste sigurni da li vam se lična zarada isplati ili koliki iznos da odredite, proći ćemo zajedno kroz vaše brojeve i računicu uraditi pre roka, dok još postoji izbor. Javite nam se na vreme.
Napomena: tekst je pripremljen 10. novembra 2026. i odražava propise objavljene u „Službenom glasniku RS” br. 80/2026. Tekst je informativnog karaktera i ne zamenjuje savet za konkretan slučaj.