
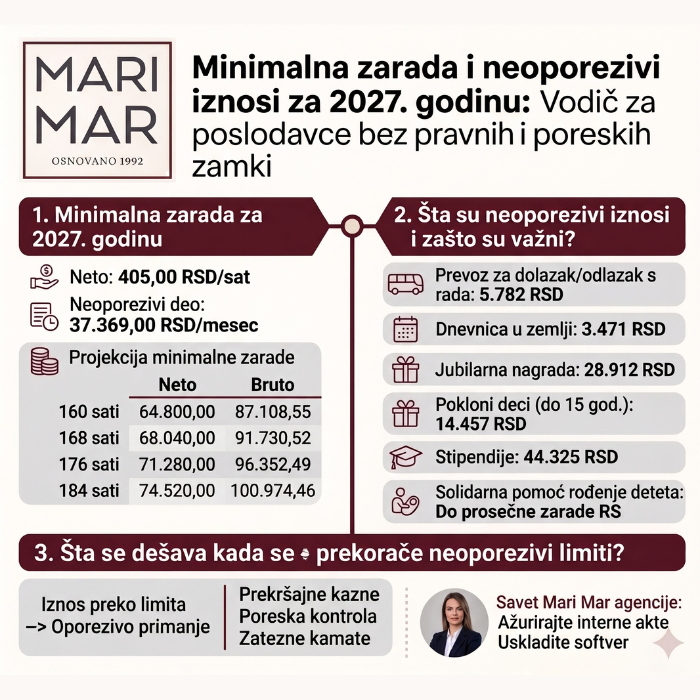
Minimalna zarada i neoporezivi iznosi za 2027. godinu: Vodič za poslodavce bez pravnih i poreskih zamki
U poslovanju je tačna i pravovremena informacija pola obavljenog posla. Druga polovina je njeno pravilno razumevanje i primena u praksi.
Kada dođe do promena minimalne zarada ili neoporezivih limita, poslodavci se često nađu pred izazovom: kako ispravno obračunati primanja, optimizovati troškove, a ne napraviti prekršaj koji povlači kazne i naknadno plaćanje poreza i doprinosa sa zateznim kamatama?
U nastavku vam donosimo jasan, praktičan i sveobuhvatan pregled parametara koji stupaju na snagu od 1. januara 2027. godine, kao i detaljnu analizu neoporezivih iznosa i posledica njihovog prekoračenja.
1. Minimalna zarada za 2027. godinu
Odlukom o visini minimalne cene rada, utvrđen je novi iznos radnog časa bez poreza i doprinosa za period januar – decembar 2027. godine:
- Minimalna cena rada (neto): 405,00 dinara po radnom času.
- Neoporezivi iznos zarade: povećava se na 37.369,00 dinara mesečno (prethodno 34.221 RSD).
Projekcija minimalne zarade u 2027. godini
U zavisnosti od broja radnih sati u konkretnom mesecu, minimalna zarada u 2027. godini iznosi:
| Broj radnih sati | Neto iznos (RSD) | Bruto zarada (RSD) |
| 160 sati | 64.800,00 | 87.108,55 |
| 168 sati | 68.040,00 | 91.730,52 |
| 176 sati | 71.280,00 | 96.352,49 |
| 184 sati | 74.520,00 | 100.974,46 |
Važna napomena iz prakse: Minimalna zarada se ugovara po radnom času, a isplaćuje se za standardni učinak i vreme provedeno na radu. Poslodavac ne sme isplatiti iznos niži od propisanog minimalca po satu, čak ni uz saglasnost zaposlenog, jer je takva odredba ugovora o radu ništava.
2. Šta su neoporezivi iznosi i zašto su važni?
Zakon o porezu na dohodak građana (ZPDG) propisuje limite do kojih se određene isplate zaposlenima i drugim licima ne oporezuju (ili su oslobođene poreza i doprinosa).
Ovi limiti predstavljaju zakonski priznat prostor da poslodavac nagradi zaposlene, refundira stvarne troškove poslovanja (npr. dolazak na posao, prevoz, službeni put) ili pruži socijalnu pomoć, a da pritom ne plati dodatne namete državi.
Pregled važećih neoporezivih iznosa
(Primenjuju se na isplate izvršene do usklađivanja sa godišnjim indeksom potrošačkih cena):
| Vrsta primanja / naknade | Neoporezivi limit (RSD) | Zakonski osnov (ZPDG) |
| Neoporezivi deo zarade (od 01.01.2027.) | 37.369 RSD | Član 15a |
| Prevoz za dolazak i odlazak sa rada | 5.782 RSD | Član 18. stav 1. tačka 1 |
| Dnevnica za službeno putovanje u zemlji (po danu) | 3.471 RSD | Član 18. stav 1. tačka 2 |
| Prevoz na službenom putu | 10.121 RSD | Član 18. stav 1. tačka 5 |
| Solidarna pomoć za bolest/rehabilitaciju zaposlenog ili člana porodice | 57.827 RSD | Član 18. stav 1. tačka 7 |
| Pomoć u slučaju smrti člana porodice zaposlenog | 101.194 RSD | Član 18. stav 1. tačka 9a |
| Jubilarna nagrada | 28.912 RSD | Član 18. stav 1. tačka 9 |
| Pokloni deci zaposlenih (do 15 god.) za Novu godinu i Božić | 14.457 RSD | Član 18. stav 1. tačka 8 |
| Solidarna pomoć za rođenje deteta | Do prosečne zarade u RS | Član 18. stav 1. tačka 12 |
| Dobrovoljno zdravstveno osiguranje i penzijski fond (3. stub) | 8.677 RSD mesečno | Član 21a stav 2 |
| Stipendije i krediti učenika i studenata | 44.325 RSD mesečno | Član 9. stav 1. tačka 12 |
| Hranarina za sportiste amatere | 14.457 RSD mesečno | Član 9. stav 1. tačka 13 |
| Rad u biračkim odborima / popis stanovništva | 7.763 RSD | Član 9. stav 1. tačka 29 |
| Pomoć licima koja nisu zaposlena (bez protivčinidbe/rada) | 19.209 RSD | Član 9. stav 1. tačka 30 |
| Boravak učesnika u programima EU i međunarodnih org. | 147.757 RSD | Član 9. stav 1. tačka 31 |
| Pojedinačni dobitak od igara na sreću | 147.757 RSD | Član 83. stav 4. tačka 1 |
| Nagrade licima van radnog odnosa (rezultat rada/doprinosa) | 19.209 RSD | Član 85. stav 1. tačka 11 |
3. Šta se dešava kada se prekorače neoporezivi limiti?
Ovo je jedna od najčešćih nedoumica i tačaka gde poslodavci greše.
Ključno pravilo: Prekoračenje menja poreski tretman
Ukoliko isplatite iznos veći od zakonskog neoporezivog limita:
- Iznos do limita ostaje neoporeziv (ili oslobođen prema specifičnom članu zakona).
- Iznos preko limita (razlika) se tretira kao oporezivo primanje!
Kakvo je poresko opterećenje na razliku?
Poreski tretman razlike zavisi od prirode isplate i statusa primaoca:
- Primanja zaposlenih (prevoz, jubilarne nagrade, pokloni preko limita):
- Prekoračeni iznos ima poreski tretman zarade.
- To znači da se na iznos preko limita plaća porez na zarade (10%) i kompletni doprinosi za obavezno socijalno osiguranje (PIO, zdravstvo, nezaposlenost na teret zaposlenog i poslodavca), što uvećava bruto trošak za oko 50–60% u odnosu na isplaćeni neto višak.
- Dnevnice za službeno putovanje:
- Iznos domaće dnevnice preko 3.471 RSD se oporezuje porezom na dohodak (10%) kao drugi prihod zaposlenog iz radnog odnosa.
- Pomoći i nagrade licima van radnog odnosa:
- Iznos preko limita (npr. preko 19.209 RSD) podleže oporezivanju kao drugi prihod po stopi od 20% (uz priznavanje normiranih troškova od 20%, efektivno 16% na bruto), a u određenim slučajevima i plaćanju doprinosa za PIO i zdravstvo (ukoliko lice nije osigurano po drugom osnovu).
4. Rizici i posledice nepravilnog praćenja propisa
Ukoliko se neoporezivi iznosi pređu, a to se ne prijavi i ne obračuna kroz odgovarajući poreski obrazac (PPP-PD), preduzeće se izlaže ozbiljnim rizicima:
- Naknadni obračun poreza i doprinosa: Poreska uprava u kontroli prekvalifikuje isplate i zadužuje poslodavca za celokupan neplaćeni iznos.
- Zatezne kamate: Kamata teče od dana kada je isplata izvršena do dana plaćanja, što kod višegodišnjih kontrola može duplirati dug.
- Prekršajne kazne: Zaprećene novčane kazne za pravna lica i odgovorna lica u firmi kreću se od nekoliko stotina hiljada do čak dva miliona dinara za poreske prekršaje i nepravilno podnete poreske prijave.
- Verodostojnost dokumentacije: Isplata troškova prevoza ili dnevnica bez adekvatnog dokaza (putni nalog, računi, evidencija prisutnosti) može dovesti do toga da Poreska uprava ceo iznos (a ne samo razliku) proglasi zaradom i retroaktivno obračuna poreze i doprinose.
Savet Mari Mar knjigovodstvene agencije
Zakonodavni okvir daje jasne pogodnosti, ali traži strogu disciplinu u dokumentovanju i obračunu.
- Ažurirajte svoje interne akte: Pravilnik o radu ili Ugovor o radu mora definisati pravo na naknade (npr. prevoz, jubilarne nagrade) kako bi isplata bila zakonski osnovana.
- Uskladite softver za obračun zarada: Od prvog obračuna u 2027. godini primenite novi sat minimalca (405 RSD) i novi neoporezivi iznos (37.369 RSD).
- Pratite datume isplate: Granice se primenjuju prema datumu isplate, a ne prema mesecu za koji se isplata vrši.
Imate nedoumice oko optimalnog paketa naknada za vaše zaposlene ili pripreme obračuna za predstojeću godinu? Obratite se timu Mari Mar knjigovodstvene agencije tu smo da obezbedimo zakonito, sigurno i poreski optimalno poslovanje vašeg preduzeća.