
Poreski vodič za Novogodišnje i Božićne poklone
Kraj godine u poslovnom svetu nosi lepe običaje: nagrađivanje tima, paketiće za najmlađe i znak pažnje za dugogodišnje partnere. Ipak, iz ugla Zakona o porezu na dohodak građana, svaki poklon ima drugačiji poreski tretman.
Pogrešno tumačenje ovih pravila može dovesti do naknadnog zaduženja za poreze i doprinose, kamata i prekršajnih kazni. Kako biste praznike proslavili rasterećeno, Mari Mar knjigovodstvena agencija vam donosi jasan pregled pravila za sve tri kategorije poklona.
1. Pokloni za zaposlene: Svaki dar ima tretman zarade
Darivanje zaposlenih nije zakonska obaveza poslodavca. Ukoliko firma želi da nagradi radnike, ovo pravo se definiše opštim aktom (Pravilnikom o radu ili Kolektivnim ugovorom) i ugovorom o radu.
Šta nalaže procedura?
Poslodavac mora doneti formalnu Odluku o dodeli poklona, u kojoj precizno navodi:
Vrstu poklona (novac, vaučer, roba i sl.),
Datum dodele,
Pojedinačnu i ukupnu vrednost.
Poreski tretman i posledice:
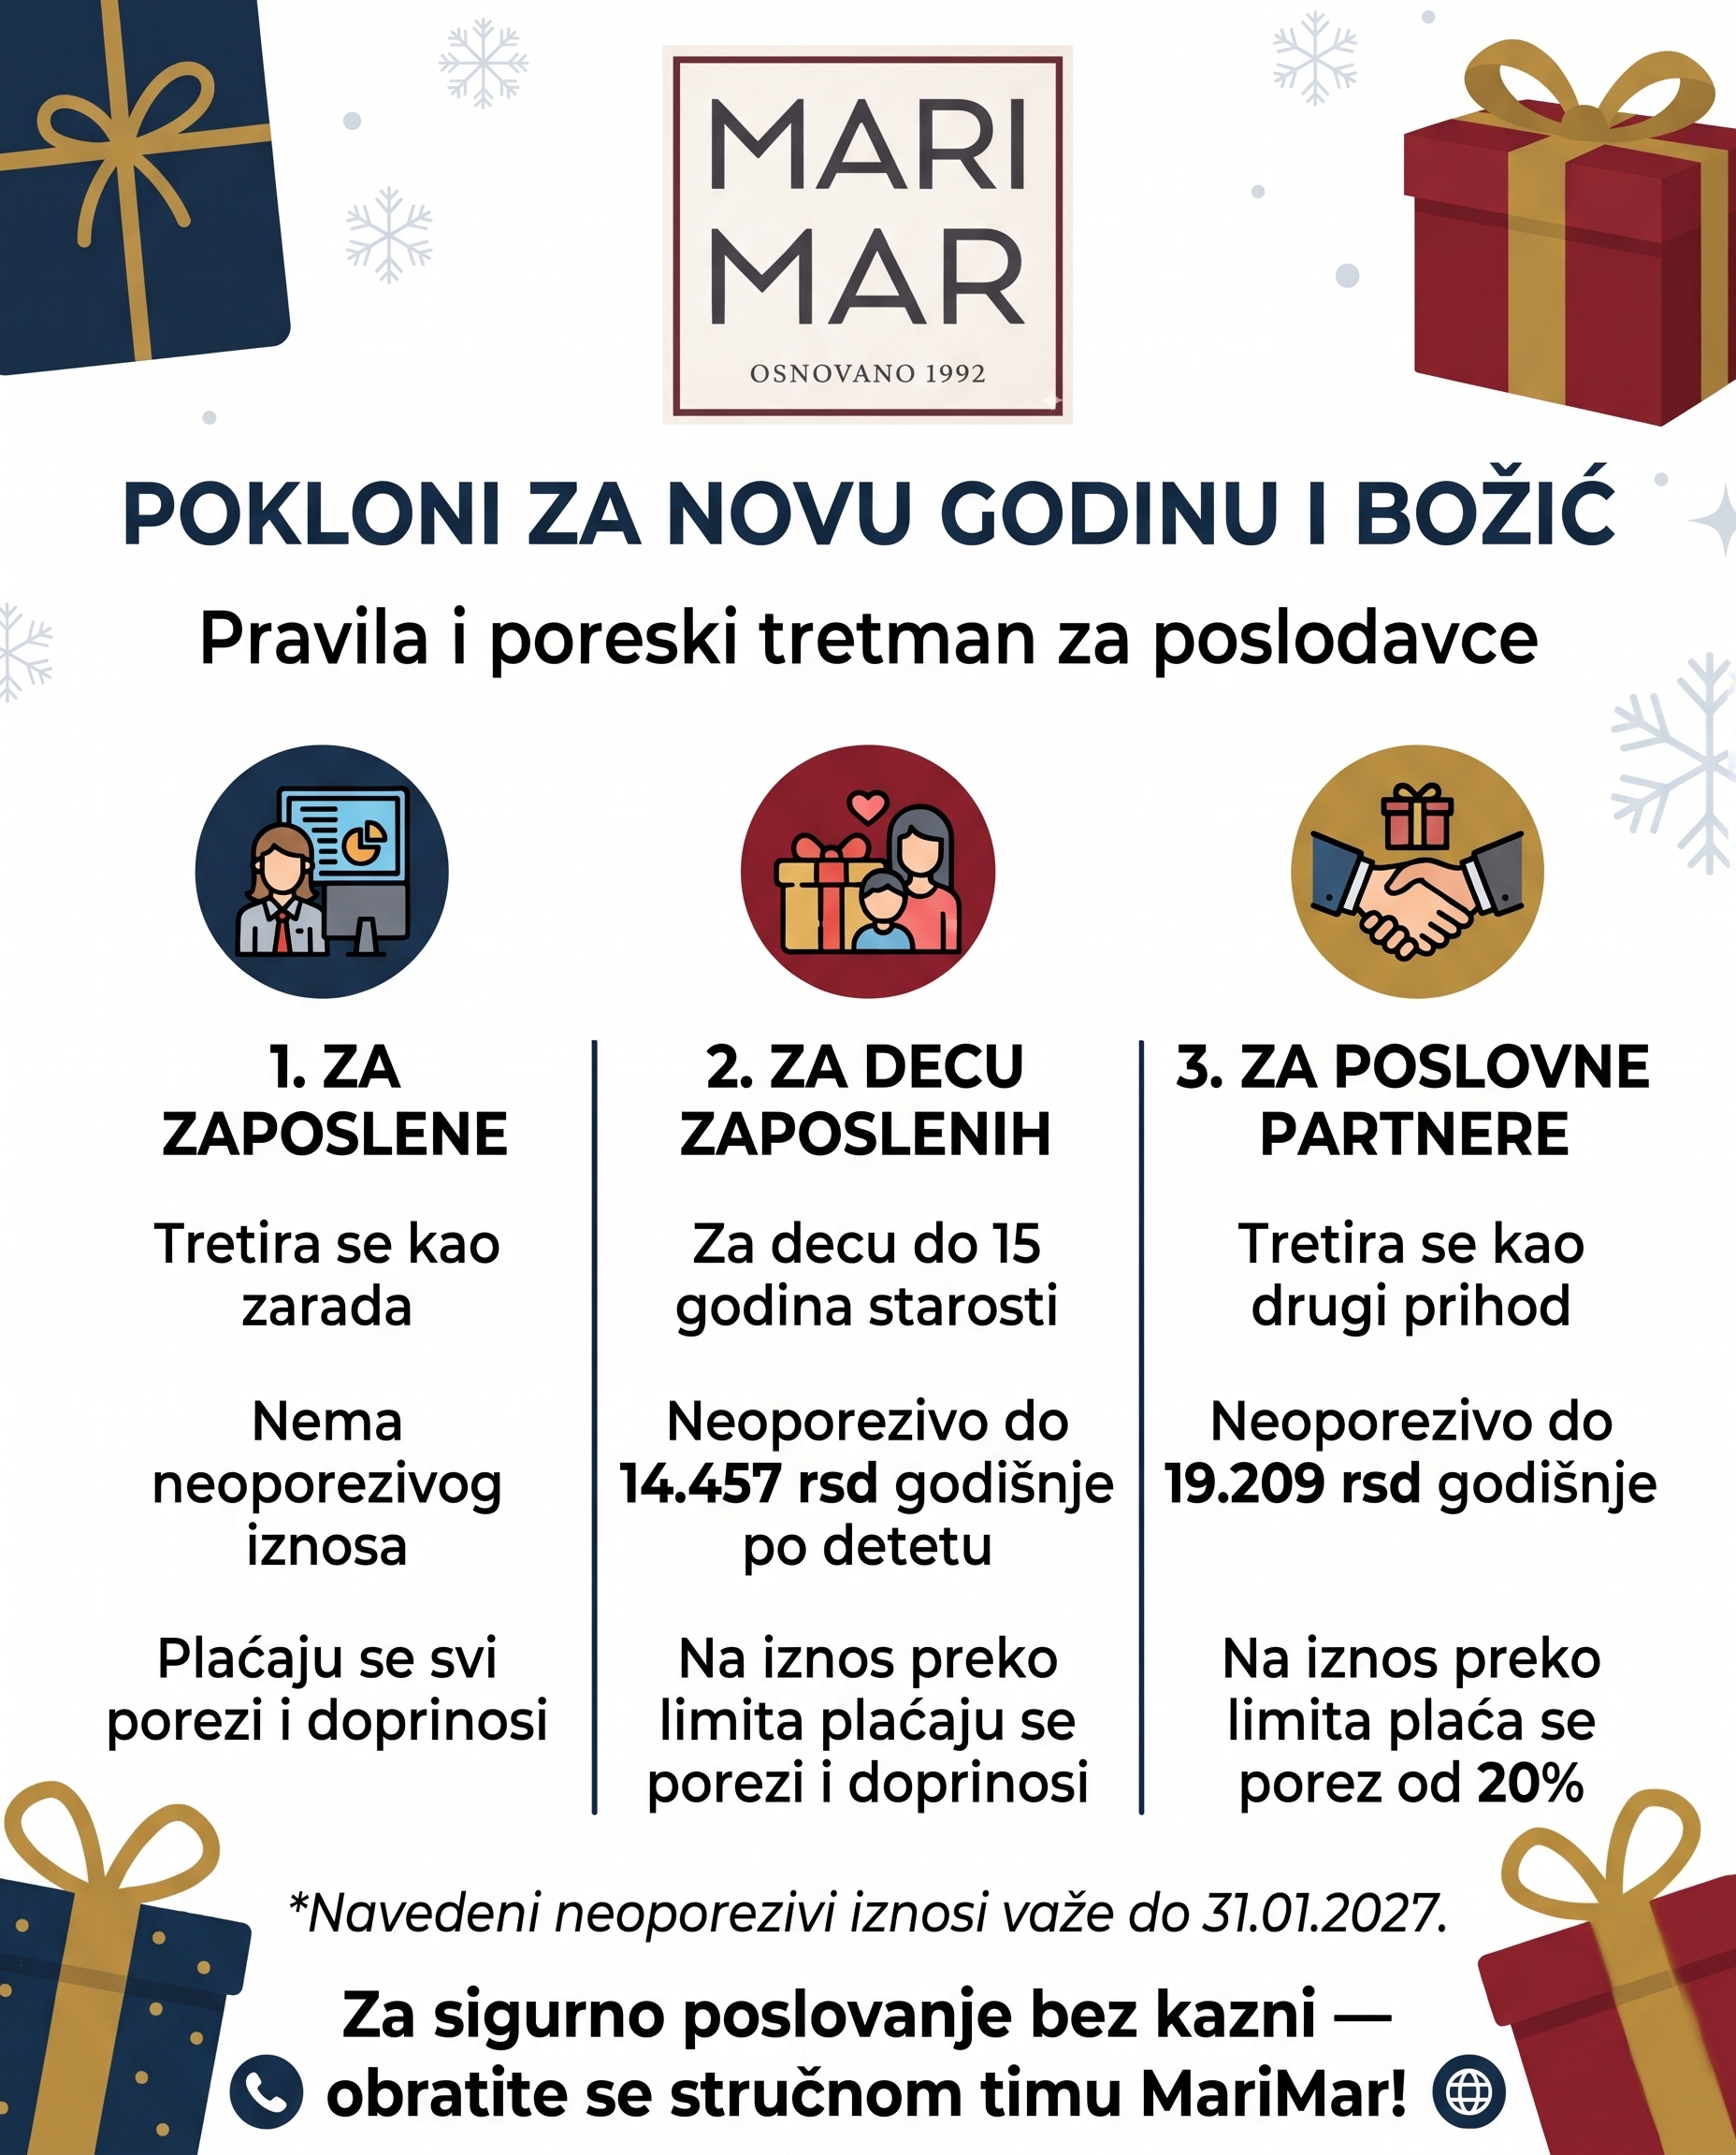
Poklon zaposlenom u celosti ima karakter zarade. Ne postoji neoporezivi iznos za novogodišnje poklone radnicima.
Poslodavac je u obavezi da na vrednost poklona (preračunatu u bruto iznos) obračuna i uplati porez na zaradu i sve pripadajuće doprinose za obavezno socijalno osiguranje.
Sam zaposleni, kao poklonoprimac, nema obavezu plaćanja poreza na poklon — kompletan fiskalni teret snosi poslodavac.
Upozorenje za privrednike: Kupovina poklona "preko računa" bez podnošenja poreske prijave (PPP-PD) i plaćanja doprinosa predstavlja poreski prekršaj. Poreska uprava svako davanje zaposlenom bez pratećeg obračuna poreza tretira kao utaju doprinosa.
2. Pokloni deci zaposlenih: Poreska olakšica uz striktna starosna ograničenja
Praznični paketići ili novčani pokloni za decu zaposlenih uživaju povoljniji poreski tretman, ali isključivo pod uslovima koje propisuje član 18. Zakona o porezu na dohodak građana.
Ključni uslovi i limiti:
Starosna granica: Pravo na neoporezivi iznos važi isključivo za decu zaposlenog starosti do 15 godina života.
Neoporezivi iznos: Propisani limit iznosi 14.457 dinara godišnje, po jednom detetu (iznos važi do 31. januara 2027. godine).
Formalna odluka: Poslodavac donosi odluku koja sadrži vrstu poklona, datum dodele, vrednost, kao i uzrast deteta (uz dokaz u evidenciji, npr. izvod iz matične knjige rođenih).
Gde nastaje poreska obaveza?
Prekoračenje limita: Ako vrednost poklona za dete do 15 godina prelazi 14.457 dinara, na iznos razlike poslodavac obračunava i plaća porez na zaradu i pripadajuće doprinose.
Deca starija od 15 godina: Ukoliko poslodavac dodeli poklon detetu koje ima više od 15 godina, neoporezivi limit se ne primenjuje. Na celokupan iznos poklona moraju se platiti porez na zaradu i svi doprinosi, jednako kao i za samog zaposlenog.
3. Pokloni poslovnim partnerima: Tretman "drugih prihoda"
Kada znak pažnje upućujete spoljnim saradnicima i poslovnim partnerima povodom praznika, reč je o licima koja nisu zaposlena u vašoj firmi, ali doprinose vašem poslovanju.
Poreska pravila i pragovi:
Zakonski, ova davanja se klasifikuju kao drugi prihodi (nagrade i davanja licima koja nisu zaposlena kod isplatioca, a koja proizilaze iz rada ili druge vrste doprinosa delatnosti isplatioca).
Neoporezivi godišnji iznos: Iznosi 19.209 dinara po licu na godišnjem nivou (važi do 31. januara 2027. godine).
Prekoračenje limita: Za vrednost poklona iznad 19.209 dinara, isplatilac je dužan da na iznos razlike obračuna i plati porez na drugi prihod po stopi od 20% (uz primenu propisanog koeficijenta za preračun na bruto osnovicu).
Praktičan savet: Vodite urednu evidenciju o tome kome su pokloni namenjeni i priložite račune uz odgovarajuće interne odluke. Ukoliko niste sigurni kako pravilno preračunati bruto iznos ili sastaviti neophodne odluke, obratite se stručnom timu kako bi sva dokumentacija bila usklađena pre podnošenja prijava.