
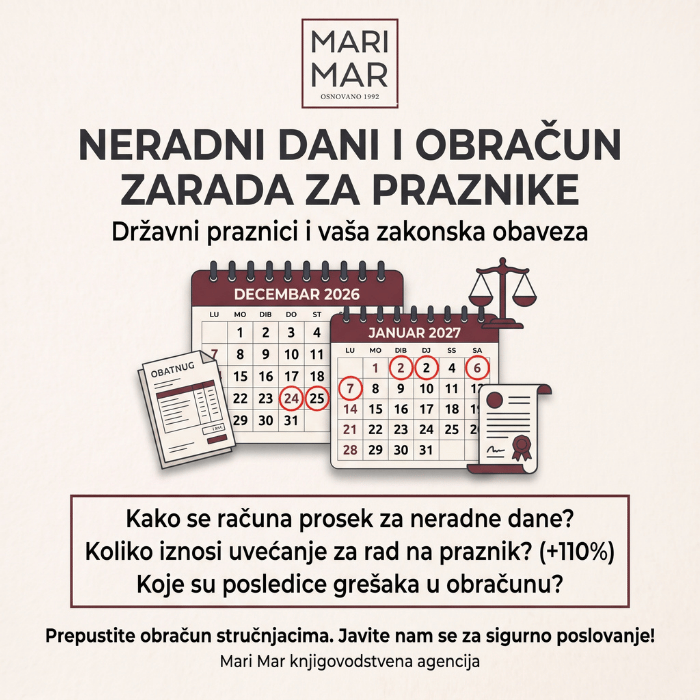
Neradni dani za praznike: Pravila obračuna naknade zarade i rada na praznik
Neradni dani za predstojeće praznike
Pravilna primena propisa o radnom vremenu i obračunu zarada tokom praznika jedno je od ključnih pitanja u svakodnevnom poslovanju. Nerazumevanje razlike između odsustva sa rada i rada na dan praznika često dovodi do grešaka u isplati, što direktno otvara prostor za prekršajne kazne i radne sporove.
Prema Zakonu o državnim i drugim praznicima u Republici Srbiji, utvrđeni su sledeći neradni dani:
Nova godina: 1. i 2. januar 2027. (petak i subota) – neradni dani za sve zaposlene, bez obzira na delatnost ili veroispovest.
Pravoslavni Božić: 7. januar 2027. (četvrtak) – neradni dan za sve zaposlene.
Katolički Božić: Zaposleni katolici i pripadnici drugih hrišćanskih zajednica koje praznuju po gregorijanskom kalendaru imaju zakonsko pravo na neradni dan 25. decembra 2026. godine (petak).
Naknada zarade: Kada zaposleni ne radi na praznik
Ako zaposleni odsustvuje sa rada na dan praznika koji bi prema njegovom redovnom rasporedu bio radni dan, poslodavac je dužan da mu isplati naknadu zarade u visini njegove prosečne zarade ostvarene u prethodnih 12 meseci.
Ključno pravilo koje poslodavci moraju znati jeste šta tačno čini osnovicu za taj 12-mesečni prosek:
Ulazi u 12-mesečni prosek | NE ulazi u 12-mesečni prosek |
|---|---|
| Zarada za sate efektivnog rada | Prethodno isplaćene naknade zarada (bolovanja na teret poslodavca ili RFZO) |
| Nagrade, bonusi i radni učinak | Naknade zarade za godišnji odmor |
| Topli obrok i regres | Plaćena odsustva i raniji neradni praznici |
Posebni slučajevi iz prakse
Zaposleni bez radnih sati u prethodnih 12 meseci: Ukoliko je radnik bio na dugotrajnom odsustvu (npr. porodiljsko odsustvo ili bolovanje), prosek se utvrđuje na osnovu ugovorene osnovne zarade uvećane za minuli rad.
Zarađena, a neisplaćena zarada: Ukoliko zarada u prethodnom periodu nije isplaćena zbog kašnjenja ili blokade, u obračunski prosek ulazi zavedeni iznos obračunate zarade, jer zaposleni ne sme snositi posledice likvidnosti poslodavca.
Uvećana zarada: Kada zaposleni radi na dan praznika
U situacijama kada proces rada ne dozvoljava prekid, pa zaposleni provede sate na radu tokom praznika, primenjuje se princip sabiranja prava propisan Zakonom o radu:
$$\text{Ukupna zarada za praznik} = \text{Redovna zarada za odrađene sate} + \text{Uvećanje od najmanje } 110\% \text{ od osnovice}$$
U praksi to znači da svaki sat rada na neradni dan poslodavca košta najmanje 210% osnovne satnice zaposlenog.
Posledice nepravilnog obračuna po poslodavca
Propusti u tumačenju ovih normi nose konkretne materijalne i pravne rizike:
Prekršajne kazne Inspekcije rada: Uskraćivanje prava na uvećanu zaradu ili isplata naknade mimo zakonske formule povlači novčane kazne od 800.000 do 2.000.000 RSD za pravno lice, odnosno od 50.000 do 150.000 RSD za odgovorno lice u pravnom licu (član 273. Zakona o radu). Za preduzetnike kazna iznosi od 300.000 do 500.000 RSD.
Sudski sporovi i zatezne kamate: Potraživanja iz radnog odnosa zastarevaju tek nakon tri godine. Radnici sudskim putem lako dokazuju neisplaćeni dodatak, što poslodavcu donosi troškove sudskih veštaka, advokatskih tarifa i zatezne kamate.
Korektivne poreske prijave: Pogrešno šifriranje sati u obrascu PPP-PD zahteva storniranje i podnošenje izmenjenih poreskih prijava, uz obračun kamate na neblagovremeno uplaćene poreze i doprinose.
Obračun zarada za vreme praznika ne mora da bude rizik za vaše poslovanje.
Jedna pogrešna stavka u proseku ili netačno evidentirani sati rada na praznik mogu dovesti do prekršajnih kazni i poreskih ispravki. Preusmerite brigu na stručan tim kontaktirajte Mari Mar knjigovodstvenu agenciju i obezbedite tačan, zakonit i pravovremen obračun plata za svoje zaposlene.